Dois processos, um objetivo comum, mandatos distintos — por que FP&A e S&OP/IBP não são intercambiáveis
No dinâmico cenário da gestão corporativa contemporânea, a terminologia técnica frequentemente sofre processos de erosão conceitual, muitas vezes impulsionados por campanhas de marketing que priorizam a simplificação em detrimento da precisão funcional. Um dos fenômenos mais recentes e preocupantes nesse sentido é a disseminação da premissa de que o Financial Planning and Analysis (FP&A) seria o “novo” Sales and Operations Planning (S&OP). Tal afirmação, embora sedutora para consultorias que buscam vender agilidade financeira ou para provedores de software que desejam unificar processos díspares sob uma única interface, constitui um equívoco técnico profundo que pode comprometer a integridade operacional e estratégica de uma organização.
O avanço do S&OP para o estágio de Integrated Business Planning (IBP) trouxe, de fato, uma camada de financeirização sem precedentes para o planejamento tático. No entanto, é imperativo distinguir a integração financeira do plano de operações da gestão financeira corporativa total. Enquanto o primeiro foca em como a execução tática — a alocação de SKUs, a gestão de estoques e a utilização de ativos fabris — impacta o fluxo de caixa operacional e a margem de contribuição, o segundo, sob o mandato do FP&A, ocupa-se da governança de capital, rentabilidade consolidada, estrutura de endividamento e relações com o mercado de capitais.
Esta confusão conceitual não é inócua; ela gera riscos reais. Ao tratar o S&OP meramente como uma extensão do FP&A, as empresas correm o risco de negligenciar as restrições físicas da cadeia de suprimentos — como gargalos de fábrica, lead times de fornecedores internacionais e volatilidade produtiva — transformando o planejamento em um exercício puramente matemático de abstração financeira. O resultado é um plano que “fecha” no balanço, mas falha no chão de fábrica e na entrega ao cliente.
O marketing quer fundi-los. A boa gestão exige separá-los.
O presente artigo tem como objetivo restabelecer as fronteiras de responsabilidade e as competências distintas entre o CFO e o COO. Através de uma análise técnica rigorosa, desconstruiremos a tese da substituição para propor, em seu lugar, uma visão de simbiose. Demonstraremos que o FP&A atua como o cérebro financeiro, ditando o mandato de valor e solvência, enquanto o S&OP/IBP é o coração operacional, garantindo que a tática de negócio seja viável, rentável e executável. Ao final, restará claro que o IBP não é o novo FP&A, mas sim a ponte indispensável que permite à estratégia financeira sobreviver ao impacto com a realidade operacional.
O que é FP&A (Visão Estratégica)
O Financial Planning and Analysis (FP&A) representa a evolução da controladoria tradicional para uma função de consultoria interna estratégica, cujo mandato primordial é a preservação e a expansão do valor econômico da organização. Enquanto a contabilidade foca na precisão do registro histórico — o “espelho retrovisor” — o FP&A atua como a lente telescópica do CFO, projetando o futuro através de modelos matemáticos que traduzem a estratégia de negócio em viabilidade financeira e solvência.
Nesta seção, dessecaremos o FP&A sob a ótica da governança de capital, da gestão de ativos e da sua responsabilidade em assegurar que a estratégia declarada pelo conselho administrativo seja suportada por uma estrutura de capital eficiente.
A Missão do CFO e o Mandato de Valor
A missão da diretoria financeira modernizou-se drasticamente. O CFO contemporâneo não é mais um mero guardião de registros; ele é o arquiteto da saúde financeira. O FP&A é a ferramenta pela qual o CFO exerce essa arquitetura. O mandato central do processo de FP&A é garantir que cada real investido pela companhia gere um retorno superior ao custo de capital (WACC).
Diferente do S&OP, que se preocupa com a fluidez dos materiais e a satisfação do cliente no curto e médio prazo, o FP&A opera sob o mandato da solvência e rentabilidade consolidada. Isso significa que o FP&A deve monitorar não apenas o lucro operacional (EBITDA), mas a geração de caixa livre (Free Cash Flow) e a integridade do Balanço Patrimonial. O foco estratégico aqui é a perpetuidade do negócio, analisando se o modelo de negócio atual é capaz de suportar o endividamento e financiar o crescimento futuro sem comprometer a liquidez.
Pilares Fundamentais segundo a AFP
Para compreender a robustez do FP&A, é essencial recorrer aos padrões internacionais estabelecidos pela Association for Financial Professionals (AFP). Esta instituição define o FP&A através de três pilares que transcendem a simples elaboração de orçamentos:
Corporate Performance Management (CPM)
O gerenciamento da performance corporativa no FP&A envolve a criação de um ecossistema de indicadores que medem a eficiência do capital empregado. Não se trata apenas de olhar para as vendas, mas para a rentabilidade por unidade de negócio e a gestão de ativos. O FP&A deve identificar quais divisões da empresa estão “destruindo valor” (gerando lucro abaixo do custo de oportunidade) e quais são os motores de crescimento. Esta análise de portfólio é puramente financeira e estratégica, decidindo onde acelerar e onde desinvestir.
Capital Allocation e Planejamento de CAPEX
Um dos pontos de maior distanciamento entre o FP&A e o S&OP é a alocação de capital. Enquanto o S&OP pode solicitar uma nova linha de produção para atender a uma demanda crescente, é o FP&A quem realiza a análise de viabilidade financeira (NPV, IRR e Payback).
O FP&A avalia o risco-retorno desse investimento frente a outras alternativas, como a recompra de ações, a redução da dívida ou a aquisição de um concorrente. A gestão estratégica do CAPEX (Capital Expenditure) é uma atribuição exclusiva do FP&A, que deve equilibrar as necessidades táticas operacionais com a saúde do balanço patrimonial.
Alinhamento com o Mercado de Capitais e Stakeholders
O FP&A é o responsável por traduzir o planejamento interno para a linguagem dos investidores e bancos. Isso envolve o Guidance financeiro e a gestão de expectativas do mercado. A consistência entre o que é planejado no FP&A e o que é entregue no resultado trimestral define a credibilidade da gestão e, consequentemente, o custo da dívida e o valor da ação da empresa.
Gestão de Ativos, Rentabilidade e Estrutura de Capital
Um equívoco comum no mercado brasileiro é reduzir o FP&A ao “Budgeting”. O orçamento é apenas uma peça do quebra-cabeça. O nível estratégico do FP&A lida com a Gestão de Ativos. Isso implica monitorar o giro do ativo e a alavancagem operacional.
O FP&A analisa se a empresa possui ativos ociosos que estão pesando no ROIC (Return on Invested Capital). Ele questiona a estrutura de capital: a empresa deve financiar seu crescimento com capital próprio ou dívida? Qual o nível ótimo de alavancagem para maximizar o valor da empresa sem elevar o risco de default? Essas são perguntas de nível de CFO que o S&OP não se propõe — e nem deve — responder. O S&OP opera dentro da capacidade física; o FP&A opera dentro da capacidade financeira e do apetite ao risco da organização.
O Ciclo de Planejamento: Orçamento, Forecast e Strategic Plan
O FP&A gerencia três horizontes de tempo distintos que formam a governança financeira:
- Strategic Plan (3 a 5 anos): Onde a empresa quer estar? Qual o mercado endereçável? Quais aquisições (M&A) são necessárias? Este plano é a base para o direcionamento de longo prazo.
- Annual Budget (Orçamento Anual): A tradução do primeiro ano do plano estratégico em metas financeiras departamentais. É o compromisso de gastos e receitas para o exercício.
- Rolling Forecast (Projeção Contínua): A atualização constante das projeções financeiras com base na performance real e nas mudanças macroeconômicas (taxas de câmbio, inflação, juros).
É importante notar que, embora o Rolling Forecast utilize dados vindos do S&OP (vendas e custos operacionais), ele adiciona camadas de complexidade que o S&OP não possui: variações fiscais, encargos financeiros, depreciação e variações patrimoniais. O Forecast do FP&A é a visão da “última linha” do P&L (Net Income), enquanto o Forecast do S&OP para em níveis de margem bruta ou operacional.
O FP&A como Gestor de Riscos e Cenários Macroeconômicos
Diferente do planejamento de cenários do S&OP (que foca em “e se a máquina quebrar?” ou “e se a demanda subir 10%?”), o FP&A realiza o Stress Test financeiro. Ele analisa o impacto de uma desvalorização cambial abrupta na dívida em dólar, o efeito do aumento da SELIC no custo de carregamento do estoque e o impacto de novas legislações tributárias na lucratividade líquida.
O FP&A atua como o integrador estratégico que garante que, independentemente da turbulência operacional, a empresa mantenha seus covenants bancários e sua capacidade de honrar compromissos. É uma visão de “sobrevivência corporativa” que exige um conhecimento profundo de macroeconomia e finanças corporativas, algo que extrapola o escopo de gestão de cadeias de suprimentos.
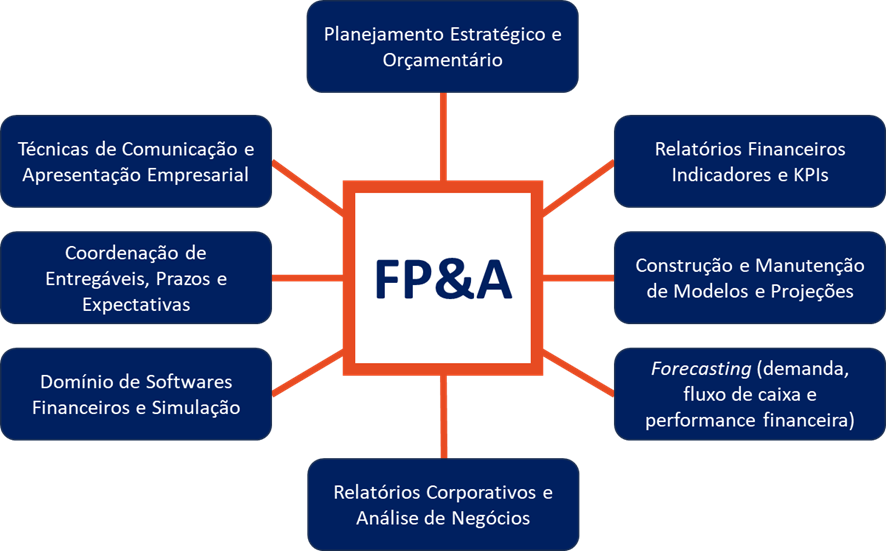
O FP&A gerencia três horizontes temporais que formam a espinha dorsal da governança financeira corporativa: o Strategic Plan (3 a 5 anos), o Annual Budget (orçamento anual) e o Rolling Forecast (projeção contínua). É a partir desse ciclo integrado que o CFO exerce sua função de arquiteto da saúde financeira, combinando a visão de longo prazo com a agilidade tática exigida por um ambiente de negócios volátil.
Strategic Plan (3 a 5 anos)
O Strategic Plan define onde a empresa quer estar ao final do horizonte de planejamento: mercado endereçável, M&A, novas tecnologias e expansão geográfica. Cabe ao FP&A garantir a viabilidade financeira desse direcionamento, realizando a Alocação de Capital para maximizar o retorno de longo prazo — via investimento em ativos, redução de endividamento, recompra de ações ou distribuição de dividendos.
Annual Budget (Orçamento Anual)
O orçamento anual traduz o primeiro ano do plano estratégico em metas financeiras departamentais, estabelecendo o compromisso formal de gastos e receitas que servirá como linha de base para medição de performance. Nele, o FP&A executa o Budgeting and Forecasting — orçamentos anuais e rolling forecasts para ajuste às condições de mercado — além de alimentar o Headcount and Revenue Planning, orientando contratações e metas de crescimento de receita.
Rolling Forecast (Projeção Contínua)
O Rolling Forecast atualiza constantemente as projeções financeiras com base na performance real e em mudanças macroeconômicas (câmbio, inflação, juros). Dinâmico e recalibrado mensal ou trimestralmente, permite ao CFO navegar pela incerteza. Nesse ciclo, o FP&A realiza a Variance Analysis, comparando real versus orçamento para explicar desvios e ajustar estratégias.
Os Pilares Analíticos do Ciclo
Ao longo de todo o ciclo de planejamento, o FP&A aplica cinco categorias analíticas fundamentais que compõem o repertório técnico da função:
| Categoria Analítica | Descrição |
| Budgeting and Forecasting | Estabelecimento de orçamentos anuais e criação de projeções contínuas (rolling forecasts) para ajuste às condições de mercado. |
| Variance Analysis | Comparação da performance real contra orçamentos para explicar desvios e recalibrar estratégias. |
| Scenario Modeling | Simulação de cenários hipotéticos — como o impacto do lançamento de um novo produto ou do aumento no preço de matérias-primas. |
| Profitability Analysis | Identificação de quais linhas de produto, clientes ou departamentos são mais rentáveis, orientando decisões de portfólio. |
| Capital Allocation | Decisão sobre a alocação de recursos financeiros para maximizar o ROI de longo prazo. |
A Distinção Crítica em Relação ao S&OP
É fundamental compreender que o ciclo de planejamento do FP&A opera em um nível de abstração superior ao do S&OP. Embora o Rolling Forecast utilize dados operacionais vindos do S&OP — como volumes de vendas e custos logísticos — ele adiciona camadas de complexidade que o S&OP não possui: variações fiscais, encargos financeiros, depreciação, variações patrimoniais e impacto de estruturas de capital.
Enquanto o S&OP projeta cenários operacionais (“e se a demanda crescer 10%?”, “e se uma máquina quebrar?”), o FP&A realiza o Scenario Modeling em nível financeiro, simulando o impacto de variáveis macroeconômicas como flutuação cambial, alterações na taxa de juros e mudanças na legislação tributária. O Forecast do FP&A entrega a visão da “última linha” do P&L — o lucro líquido e o fluxo de caixa livre — enquanto o Forecast do S&OP se detém em níveis de margem bruta ou margem operacional.
Essa distinção é o que torna o FP&A insubstituível pelo S&OP: nenhuma quantidade de integração operacional-financeira no IBP substituirá a necessidade de um processo dedicado à gestão de capital, à avaliação de riscos macroeconômicos e à comunicação com o mercado de capitais. O FP&A não é o S&OP com outro nome — é uma função estratégica distinta que opera onde o S&OP não alcança.
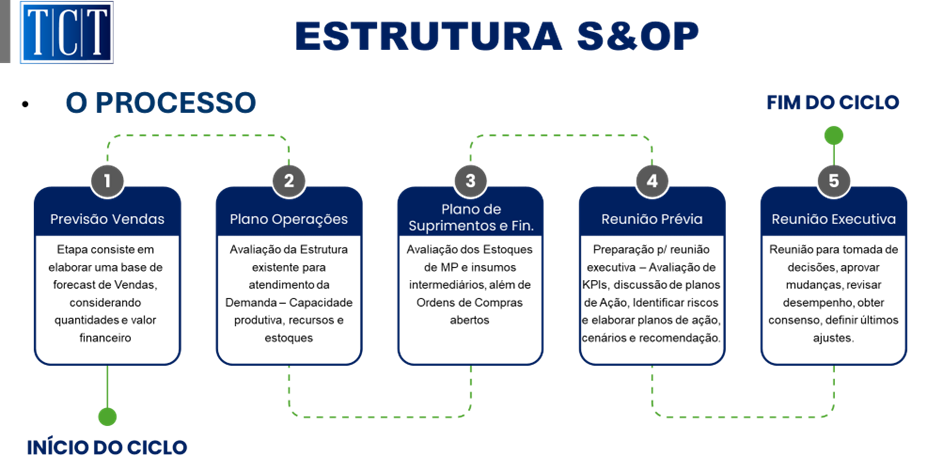
A primeira semana começa com a coleta e revisão dos dados de demanda (1). Nesta etapa, a equipe responsável por gerenciamento de demanda analisa dados de vendas históricos, tendências de mercado, previsões de vendas e mudanças nas condições de mercado.
Na segunda semana, a atenção se volta para a capacidade de produção (2) e o plano de suprimentos (3). Com os dados de demanda conhecidos, as equipes de operações analisam a capacidade atual e futura para atender às necessidades projetadas. Isso envolve a avaliação das limitações da cadeia de suprimentos, como disponibilidade de matéria-prima e capacidade de produção.
A terceira semana é dedicada à montagem e reconciliação de plano. Nessa fase, todas as informações e insights coletados nas semanas anteriores são reunidos para criar um plano harmonioso entre demanda, suprimento, e novos produtos. As reuniões envolvem a avaliação das diferentes perspectivas e a tentativa de resolver quaisquer discrepâncias persistentes.
Finalmente, na quarta semana, ocorre a reunião executiva de S&OP (5). Nesta fase crucial, líderes executivos se reúnem para revisar as propostas de plano consolidadas e tomar decisões finais. As aprovações obtidas nesta reunião estabelecem o rumo para as ações do mês subsequente. Essa é a conclusão do ciclo S&OP.
O que é S&OP/IBP (Visão Operacional-Financeira)
Para compreender por que FP&A não é o novo S&OP, é necessário antes definir o que é um IBP (Integrated Business Planning) maduro e funcional — não o S&OP rudimentar que ainda prevalece em muitas organizações, mas aquele que já atingiu o estágio de integração financeira plena.
A Evolução do S&OP para o IBP
O S&OP tradicional é um processo tático que equilibra demanda e suprimentos no nível de volumes físicos (toneladas, unidades, horas-máquina), alinhando áreas comercial, operacional e logística. O IBP, popularizado por Oliver Wight, representa a maturidade desse processo: o S&OP que aprendeu a falar a língua do dinheiro. No IBP maduro, decisões sobre volumes são automaticamente traduzidas em impactos financeiros — cada cenário operacional é avaliado pelo seu efeito na margem de contribuição, no capital de giro e no fluxo de caixa operacional.
Os Pilares de um IBP Funcional
Um IBP bem implementado repousa sobre cinco pilares que definem sua capacidade de integração financeira:
- Reunião de Gestão de Demanda: O processo começa com a consolidação das projeções de vendas, estatísticas e inteligência de mercado. Diferente de um forecast financeiro genérico, a gestão de demanda no IBP opera no nível de SKU, cliente e canal, gerando um portfólio granular de previsões que servirá de base para todo o planejamento subsequente.
- Reunião de Gestão de Suprimentos: A capacidade produtiva e a disponibilidade de materiais são confrontadas com a demanda projetada. Aqui, o IBP identifica gargalos, restrições de capacidade e riscos de desabastecimento. É um exercício físico, não abstrato — envolve máquinas, turnos, fornecedores e prazos de entrega reais.
- Reunião de Integração (pré-S&OP): Este é o ponto crítico onde o operacional encontra o financeiro. Os volumes validados nos pilares anteriores são convertidos em receitas, custos variáveis, despesas operacionais e investimentos. É aqui que o IBP gera sua camada financeira: P&L preliminar por cenário, impacto no capital de giro e análise de margem de contribuição por família de produtos.
- Reunião Executiva de IBP: A alta direção avalia os cenários propostos e toma decisões. Diferente do S&OP básico, onde o diretor industrial ou comercial aprova volumes, no IBP o CFO participa ativamente, analisando o trade-off entre crescimento de receita e rentabilidade, entre nível de serviço e imobilização de estoque.
- Métricas e Governança: Um IBP funcional possui um painel de indicadores que mede não apenas a acurácia da previsão, mas a aderência financeira do plano executado ao planejado. Forecast accuracy, fill rate, giro de estoque e margem realizada vs. planejada são monitorados em um ciclo fechado de aprendizado.
A Camada Financeira do IBP
O ponto central da comparação com o FP&A reside aqui. Um bom IBP possui, sim, análises financeiras — mas elas são financeiras operacionais, não financeiras corporativas. As perguntas que o IBP responde são:
- Qual é a margem de contribuição projetada por família de produtos neste cenário de demanda?
- Qual é o impacto no capital de giro se anteciparmos a compra de matéria-prima em 30 dias?
- Quanto estoque adicional é financeiramente aceitável para garantir um nível de serviço de 97%?
- Qual é o break-even operacional considerando o mix de produtos projetado?
Essas são perguntas de rentabilidade tática, que operam dentro do balanço da operação. O IBP olha para a margem bruta, para o EBITDA operacional, para o giro de estoque e para o fluxo de caixa operacional — indicadores que nascem da interação entre demanda, suprimentos e produção.
É fundamental notar, porém, que o IBP não responde:
- A empresa deve captar recursos via dívida ou emissão de ações?
- Qual é o custo de capital adequado para descontar os fluxos de caixa futuros?
- A estrutura de capital atual é ótima ou a alavancagem deve ser reduzida?
- Qual é o retorno sobre o capital investido (ROIC) consolidado da corporação?
Essas perguntas são de jurisdição exclusiva do FP&A.
Exemplos Concretos de decisões sustentadas por um bom IBP:
Para tornar o conceito mais tangível, considere três exemplos de decisão somente possíveis a partir de um IBP maduro em uma empresa:
- Decisão de Estoque de Segurança: O S&OP básico definiria o estoque de segurança com base em uma fórmula estatística (desvio-padrão da demanda × lead time). O IBP adiciona a dimensão financeira: qual é o custo de carregamento desse estoque adicional? Qual é o risco de perda de venda se não o tivermos? A decisão final equilibra nível de serviço com retorno sobre capital empregado.
- Cenário de Expansão de Capacidade: A operação identifica que a demanda projetada excederá a capacidade instalada em 12 meses. O IBP calcula três cenários: (a) investir em nova linha, (b) terceirizar parte da produção, (c) priorizar clientes mais rentáveis e racionar a oferta. Para cada cenário, o IBP projeta o impacto no P&L operacional, no fluxo de caixa e no retorno sobre o investimento.
- Trade-off de Rentabilidade: Um cliente de alto volume pressiona por desconto, mas consome capacidade produtiva escassa. O IBP analisa: qual é a margem de contribuição desse cliente versus a margem dos demais clientes que seriam despriorizados? Qual é o impacto no lucro total? A decisão final não é apenas comercial ou operacional — é financeira no nível tático.
A Distinção Crítica: O limite de alcance do IBP
O IBP bem implementado é um processo poderoso de gestão do negócio, mas ele opera dentro de limites claros:
- Granularidade: SKU, família de produtos, centro de trabalho, cliente. Não consolida no nível de balanço patrimonial consolidado.
- Horizonte: 18 a 24 meses. Não projeta cenários de 5 anos de fluxo de caixa descontado.
- Responsabilidade: COO, diretor de Supply Chain, diretor comercial, CFO como participante. Não é de propriedade exclusiva do CFO.
- Abstração: Trabalha com margem de contribuição e EBITDA operacional. Não trabalha com lucro líquido, estrutura de capital ou custo médio ponderado de capital (WACC).
Um bom IBP é aquele que integra finanças à operação sem perder de vista que sua função primordial é viabilizar a execução tática da estratégia. Ele não substitui o FP&A — ele o alimenta com dados operacionais validados e cenários financeiros de primeiro nível, permitindo que o FP&A se concentre no que lhe é próprio: a gestão do valor ao acionista e da estrutura de capital.
A Comparação Analítica: FP&A vs. S&OP/IBP
Estabelecidas as identidades individuais de cada processo — o FP&A como função estratégica de governança financeira corporativa, o IBP como processo tático de integração operacional-financeira —, torna-se imperativo confrontá-los lado a lado em uma matriz analítica. Esta comparação não busca estabelecer hierarquia ou superioridade, mas sim demarcar fronteiras de competência, granularidade de atuação e responsabilidade organizacional. O objetivo é demonstrar que a confusão entre os dois processos decorre menos de uma similaridade real e mais de uma leitura superficial de suas respectivas camadas financeiras.
A Dimensão do Escopo e da Granularidade
A diferença fundamental entre FP&A e IBP está no nível de detalhe. O IBP opera na granularidade de SKU, família de produtos, cliente, canal e centro de trabalho, com base em volume físico — toneladas, unidades, horas-máquina, paletes. Seus cenários financeiros agregam esses volumes: preço × quantidade e custo variável geram a margem de contribuição.
O FP&A opera no nível de P&L consolidado, Balanço Patrimonial e Demonstração de Fluxo de Caixa, com foco no valor econômico agregado. Trabalha com linhas de negócio, unidades de negócio e a corporação como um todo. O IBP pergunta qual a margem de contribuição de um SKU em determinado canal; o FP&A pergunta qual o ROIC de uma unidade de negócio.
Essa diferença reflete propósitos distintos. O IBP usa granularidade fina para decisões táticas de produto, cliente e estoque. O FP&A usa visão consolidada para decisões estratégicas de investimento, aquisição e estrutura de capital.
O Dono do Processo e a Governança Decisória
A diferença de governança entre IBP e FP&A é crítica.
- O IBP é propriedade do negócio (COO/Supply Chain/Comercial), com participação do CFO. Suas decisões na Reunião Executiva envolvem trade-offs de volume, nível de serviço, custo e margem.
- O FP&A é propriedade exclusiva do CFO, com governança vertical. Suas decisões — alocação de capital, dividendos, endividamento, risco cambial — vão ao Conselho e Comitê de Auditoria, não ao IBP.
Na prática, o IBP decide cenários de demanda em reunião mensal entre diretores. Já o FP&A lida com emissão de dívida e dividendos, envolvendo rating, covenants e mercado de capitais — complexidade que não cabe no fórum do IBP.
O Horizonte Temporal e a Natureza das Projeções
O IBP opera em horizonte de 18 a 24 meses com revisão mensal, gerando um rolling plan a partir de dados reais de vendas, produção e estoques. O FP&A opera em três horizontes — Strategic Plan (3-5 anos), Annual Budget (12 meses) e Rolling Forecast (4-6 trimestres) — cada um com metodologias distintas.
O Strategic Plan usa premissas macroeconômicas que o IBP não considera; o Rolling Forecast adiciona complexidades como câmbio, tributos, despesas financeiras e depreciação. O IBP projeta cenários operacionais; o FP&A, cenários financeiros e macroeconômicos — naturezas que exigem competências analíticas distintas.
A Camada Financeira de Cada Processo
O ponto que mais gera confusão no mercado é a existência de uma camada financeira em ambos os processos. No IBP maduro, as decisões operacionais são traduzidas em impacto financeiro — receitas, custos variáveis, margem de contribuição, capital de giro, EBITDA operacional. Isso levou muitos profissionais e consultorias a afirmar que “o IBP é financeiro” e, por extensão, que “FP&A é o novo S&OP”.
O equívoco está em confundir a financeirização do planejamento tático com a gestão financeira corporativa. O IBP financeiriza a operação — ele coloca dinheiro na discussão de volumes. Mas ele não substitui, nem se propõe a substituir, as funções clássicas do FP&A: gestão de estrutura de capital, alocação de recursos entre unidades de negócio, planejamento tributário, gestão de risco financeiro, comunicação com o mercado de capitais e análise de viabilidade de investimentos estratégicos.
A tabela a seguir sintetiza as diferenças fundamentais entre os dois processos, organizadas por dimensão de comparação FP&A vs. S&OP/IBP:
| Dimensão | FP&A | S&OP / IBP |
| Propriedade do Processo | CFO / Diretoria Financeira | COO / Supply Chain / Comercial |
| Governança Decisória | Conselho de Administração, Comitê de Auditoria | Reunião Executiva de IBP (CEO, COO, CFO) |
| Granularidade dos Dados | P&L consolidado, Balanço Patrimonial, DFC | SKU, família de produtos, cliente, canal, centro de trabalho |
| Unidade de Análise | Valor econômico agregado (ROIC, EBITDA, FCF) | Volume físico (unidades, toneladas, horas-máquina) |
| Horizonte Temporal | Estratégico (3-5 anos), Orçamento (12 meses), Rolling Forecast (4-6 trimestres) | Tático (18 a 24 meses), revisão mensal |
| Natureza das Projeções | Cenários macroeconômicos, financeiros e de capital | Cenários operacionais (demanda, suprimentos, capacidade) |
| Escopo de Análise | Estrutura de capital, alocação de CAPEX, política de dividendos, risco cambial, planejamento tributário | Margem de contribuição, capital de giro operacional, nível de serviço, custo logístico |
| Inputs Principais | Dados contábeis, premissas macroeconômicas, guidance de mercado | Previsão de demanda, capacidade produtiva, estoques, lead times |
| Outputs Principais | Orçamento anual, guidance ao mercado, projeção de lucro líquido, análise de ROIC | Plano de vendas e operações, plano de suprimentos, cenários de capacidade, P&L operacional |
| Tipo de Decisão | Alocar capital entre unidades, definir estrutura de capital, aprovar investimentos estratégicos | Priorizar clientes, definir níveis de estoque, equilibrar demanda e capacidade produtiva |
| Relação com Risco | Risco financeiro, de crédito, de liquidez e de mercado (cambial, juros) | Risco operacional (desabastecimento, ruptura, oscilação de demanda) |
| Stakeholders Externos | Investidores, bancos, agências de rating, reguladores | Fornecedores, clientes estratégicos, parceiros logísticos |
| Ferramentas Típicas | ERP (módulo financeiro), EPM/CPM, planilhas de valuation, sistemas de BI corporativo | APS (Advanced Planning Systems), S&OP software, ERP (módulo de produção), BI operacional |
| Periodicidade | Mensal (forecast), anual (orçamento), trimestral (guidance) | Mensal (ciclo de IBP com reunião executiva) |
A Interdependência que Não é Subordinação
FP&A e IBP não são concorrentes, mas complementares em camadas distintas. O IBP gera o input operacional validado que alimenta o modelo financeiro do FP&A. Sem IBP, o FP&A projeta cenários com premissas frágeis. Sem FP&A, o IBP toma decisões táticas financeiramente insustentáveis.
A confusão entre eles gera riscos reais. Tratar IBP como FP&A “financeiriza” excessivamente as discussões operacionais, ignorando gargalos de fábrica, lead times e restrições de capacidade — problemas que exigem gestão operacional, não modelos financeiros. Tratar FP&A como IBP burocratiza a gestão financeira com granularidade operacional que não cabe ao CFO. O FP&A não deve validar previsão por SKU — essa é atribuição do IBP. O FP&A deve garantir que as projeções consolidadas sejam consistentes com os cenários operacionais validados.
A tabela apresentada organiza quatorze dimensões de comparação que deixam clara a distinção entre os dois processos. Três conclusões emergem dessa análise:
- Primeira: FP&A e IBP diferem em propriedade, granularidade, horizonte e natureza decisória — são processos fundamentalmente distintos, não variações do mesmo conceito.
- Segunda: A camada financeira do IBP não o torna “FP&A”. Ela o torna um processo de planejamento tático que fala a língua do dinheiro, mas ainda opera dentro dos limites da cadeia de suprimentos e da gestão comercial. O FP&A começa onde o IBP termina — na gestão do valor ao acionista, da estrutura de capital, do risco financeiro e da alocação de recursos estratégicos.
- Terceira: A complementaridade entre os dois processos é a chave para uma gestão corporativa madura. Empresas que integram IBP e FP&A em um ciclo coerente de planejamento — onde o IBP alimenta o FP&A com cenários operacionais validados, e o FP&A retroalimenta o IBP com diretrizes financeiras e restrições de capital — constroem uma capacidade de planejamento que nenhum dos dois processos entregaria isoladamente.
Porque o “FP&A não é novo S&OP” ?
Após percorrermos a definição técnica do FP&A como função estratégica de governança financeira corporativa, a caracterização do IBP como processo tático de integração operacional-financeira e a comparação analítica lado a lado entre ambos, chegamos ao núcleo do argumento deste artigo. A premissa de que “FP&A é o novo S&OP” não resiste a uma análise técnica minimamente rigorosa. O que observamos no mercado brasileiro é um fenômeno de diluição conceitual impulsionado por interesses comerciais legítimos, mas que, se não confrontado, produz danos reais à maturidade dos processos de planejamento nas organizações.
O Erro de Categoria
A primeira e mais fundamental razão pela qual FP&A não é S&OP reside em um erro de categoria lógica. FP&A e S&OP/IBP pertencem a classes distintas de processos organizacionais, com mandatos, propriedades e outputs fundamentalmente diferentes.
O FP&A é um processo de governança financeira estratégica. Sua razão de ser é garantir que a organização preserve e expanda seu valor econômico ao longo do tempo. Ele opera no nível da corporação como um todo, analisando a estrutura de capital, o custo de oportunidade dos investimentos, a rentabilidade consolidada e a exposição a riscos financeiros e macroeconômicos. Suas decisões — alocação de CAPEX entre unidades de negócio, política de dividendos, estrutura de endividamento, planejamento tributário — são decisões de nível de Conselho de Administração, não de nível tático-operacional.
O S&OP/IBP, por sua vez, é um processo de integração tática operacional-financeira. Sua razão de ser é equilibrar demanda e suprimentos de forma rentável no horizonte de 18 a 24 meses. Ele opera no nível da cadeia de suprimentos, analisando volumes físicos, capacidade produtiva, níveis de estoque e margem de contribuição por SKU. Suas decisões — que produto priorizar quando a capacidade é limitada, qual nível de estoque de segurança é adequado, qual cliente atender primeiro — são decisões de nível executivo tático, tipicamente tomadas na Reunião Executiva de IBP com a participação do COO, do diretor comercial e do CFO.
Afirmar que FP&A é o novo S&OP é tão impreciso quanto afirmar que a medicina preventiva é o novo tratamento de emergência. São funções complementares, sem dúvida — uma boa medicina preventiva reduz a necessidade de emergências, assim como um bom IBP fornece inputs operacionais validados que tornam o FP&A mais preciso. Mas nenhuma substitui a outra. O FP&A não pode resolver um gargalo de fábrica ou um desabastecimento de matéria-prima — esses são problemas de S&OP. E o IBP não pode substituir a análise de estrutura de capital ou a comunicação com o mercado de investidores — essas são funções de FP&A.
A Armadilha do “Marketing Barato”
A ideia de que “FP&A é o novo S&OP” é vendida sob o argumento de que o IBP maduro, por ter camada financeira, teria evoluído para FP&A — narrativa conveniente para consultorias, fornecedores de software e profissionais. O problema é que essa simplificação apaga distinções técnicas sólidas.
Tratar IBP como FP&A “financeiriza” discussões operacionais, negligenciando gargalos de capacidade, lead times e volatilidade de demanda. O plano “fecha” no PowerPoint, mas falha na execução. Tratar FP&A como IBP sobrecarrega a diretoria financeira com granularidade operacional que não lhe cabe — o CFO não valida previsão por SKU.
IBP e FP&A são interdependentes: o IBP alimenta o rolling forecast financeiro com inputs operacionais validados; o FP&A fornece ao IBP diretrizes de capital, custo de capital e limites de endividamento. Sem um, o outro opera com premissas frágeis.
Três argumentos são decisivos. Granularidade: FP&A opera no P&L consolidado e Balanço; IBP no SKU e volume físico — fronteira ontológica. Horizontes: IBP olha 18-24 meses; FP&A abrange estratégico (3-5 anos), orçamentário e contínuo. Stakeholders: FP&A responde a conselho, investidores e rating; IBP à diretoria executiva e cadeia de suprimentos.
São processos distintos e complementares. O IBP integra finanças à operação para decisões táticas; o FP&A, à estratégia para alocação de capital. A integração financeira do IBP não o transforma em FP&A — torna-o um planejamento tático mais maduro. O executivo informado deve resistir à simplificação e investir em ambos, cada um cumprindo seu papel, alimentando o outro sem pretensão de substituí-lo.
Conclusão
Ao longo deste artigo, percorremos um caminho analítico que começou com a definição rigorosa do FP&A como função estratégica de governança financeira, passou pela caracterização do IBP como processo tático de integração operacional-financeira e culminou na comparação sistemática entre ambos e na justificativa de sua distinção fundamental.
Ficou demonstrado que FP&A e S&OP/IBP diferem em pelo menos catorze dimensões analíticas — incluindo propriedade do processo, granularidade dos dados, horizonte temporal, natureza das projeções, escopo de análise, stakeholders e tipo de decisão. Essas diferenças não são acidentais ou transitórias; elas refletem a especialização funcional que a complexidade da gestão corporativa moderna exige.
A tese de que “FP&A é o novo S&OP” revela-se um equívoco conceitual que confunde integração financeira com gestão financeira corporativa. O IBP, em seu estágio mais maduro, integra finanças à operação — mas essa integração é o que o torna um bom IBP, não o que o transforma em FP&A. O FP&A permanece onde sempre esteve: no nível estratégico, sob a governança do CFO, ocupando-se da gestão do valor ao acionista, da estrutura de capital e da alocação de recursos financeiros de longo prazo.
A verdadeira excelência em planejamento corporativo não reside na fusão de processos, mas na construção de uma ponte sólida entre eles. Uma organização madura não precisa escolher entre FP&A e IBP — ela precisa de ambos, bem definidos, bem integrados e operando em suas respectivas jurisdições com clareza e disciplina.